Junior Depot: Wann sich ein Kinderdepot für Ihre Familie lohnt
Von Thanos Karantonis · Ökonom
Entscheiden Sie zuerst, wem das Geld gehören soll. An zwei Anbieterbeispielen und einem Sparplan zeigen wir, welche Fragen vor der Eröffnung zählen.
Eröffnen Sie ein Junior Depot, wenn das Geld Ihrem Kind bereits heute gehören soll. Möchten Sie selbst entscheiden, wann und wie viel Sie später übertragen, prüfen Sie ein Depot auf Ihren Namen. Klären Sie die Eigentumsfrage vor dem Vergleich der Sparplangebühren.
Junior Depot oder eigenes Depot? Die Entscheidung in drei Fragen
| Was Ihnen wichtig ist | Junior Depot auf den Namen des Kindes | Separates Depot auf Ihren Namen |
|---|---|---|
| Wem soll das Vermögen heute gehören? | Dem Kind. Die gesetzliche Vertretung verwaltet es während der Minderjährigkeit. | Ihnen. Eine Schenkung oder Übertragung erfolgt erst später. |
| Wer entscheidet nach dem 18. Geburtstag? | Grundsätzlich das volljährige Kind. Wie der Zugang umgestellt wird, regelt der Anbieter. | Sie entscheiden bis zur Übertragung. |
| Wie werden Geldgeschenke getrennt? | Ein eigenes Verrechnungskonto und eigene Abrechnungen können die Zuordnung erleichtern. | Sie müssen den für das Kind vorgesehenen Betrag selbst sauber vom übrigen Vermögen trennen. |
Sprechen Sie einmal konkret über den 18. Geburtstag. Würden Sie auch dann auf einem Kinderdepot bestehen, wenn Ihr Kind das Geld anders verwendet als heute geplant? Wenn Sie diese Frage mit Ja beantworten, passt die Eigentumslogik des Kinderdepots besser zu Ihrem Ziel. Wenn Ihnen ein bestimmter Auszahlungszeitpunkt wichtiger ist, sollten Sie das vor der Eröffnung klären. In Deutschland tritt die Volljährigkeit mit 18 ein. § 2 BGB
Was das bei 25 Euro im Monat bedeutet
Nehmen wir eine Familie, die 500 € zum Start und danach 25 € monatlich über 15 Jahre zurücklegt. Ohne Kursgewinne, Verluste oder Kosten fließen 5.000 € ein. Kostet jede der 180 Sparplanausführungen 1 €, summiert sich allein diese Gebühr auf 180 €. Sie entspricht 4 % jeder 25-€-Rate. Eine kostenlose Ausführung lässt diese Kostenposition weg. Die laufenden ETF-Kosten und das Marktrisiko bleiben bestehen.
Modellrechnung: Wenn Ihr Anbieter auch quartalsweise Ausführungen erlaubt, kosten 60 Käufe zu je 1 € über 15 Jahre insgesamt 60 €. Bei 180 Monatskäufen wären es 180 €. Die 120 € Unterschied betreffen nur die Ausführung: Die Einzahlungen bleiben gleich, aber das Geld wird zu anderen Zeitpunkten investiert.
Planen Sie das Geld fest für den Ausbildungsstart ein, ist ein zweiter Test mindestens genauso wichtig. Stellen Sie sich vor, das Depot steht kurz vor der Verwendung bei 6.000 € und der Aktienanteil fällt in dieser Zeit um 25 %. In einem vollständig in Aktien investierten Depot wären daraus rechnerisch 4.500 € geworden. Ein fixes Ausgabedatum und ein flexibler Sparhorizont brauchen deshalb unterschiedliche Planung. Prüfen Sie einige Jahre vorher, welchen Betrag Sie zu welchem Zeitpunkt verlässlich verfügbar halten müssen. Eltern sollen das verwaltete Kindesvermögen wirtschaftlich anlegen, soweit es nicht für Ausgaben bereitgehalten werden muss. § 1642 BGB
Kinderdepot vergleichen: ING und Trade Republic als Beispiele
Die Beispiele zeigen Unterschiede im Ablauf. Entscheidend sind der konkrete Sparplan und die Bedingungen, die für Ihre Familie gelten.
| Prüffrage | ING Direkt-Depot Junior | Trade Republic Kinderdepot |
|---|---|---|
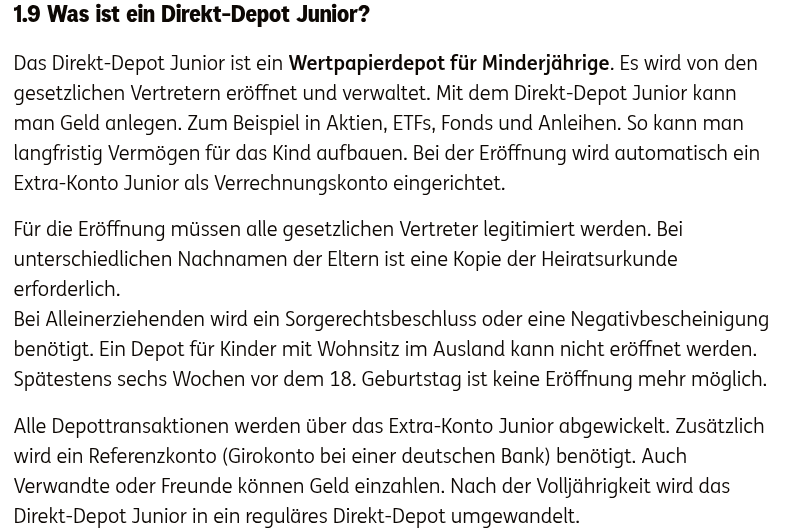
| Wie läuft die Eröffnung? | Die gesetzlichen Vertreter eröffnen das Depot und müssen sich legitimieren. Bei besonderen Sorgerechtskonstellationen nennt ING zusätzliche Nachweise. | Nach Anbieterangaben eröffnet ein Elternteil oder gesetzlicher Vormund das Depot in der App. Bei gemeinsamem Sorgerecht verlangt der Anbieter die Zustimmung der zweiten sorgeberechtigten Person. |
| Wie kommt Geld hinein? | Das Extra-Konto Junior dient als Verrechnungskonto. Laut ING können auch Verwandte oder Freunde Geld einzahlen. | Prüfen Sie vorab in den Kinderdepot-Bedingungen, wie Einzahlungen von Angehörigen funktionieren und welche Sparpläne Ihnen angeboten werden. |
| Was bedeutet das für Ihre Auswahl? | Prüfen Sie Wohnsitzvoraussetzungen, das Referenzkonto und die Eröffnungsfrist vor dem 18. Geburtstag. | Prüfen Sie den Eröffnungsablauf in der App, die gewünschte ISIN und die Bedingungen für Zusatzleistungen. |
Vergleichen Sie zuerst dieselbe ISIN und dieselbe Sparrate. Ein Depot mit kostenloser Führung kann sich für Sie trotzdem schlecht eignen, wenn der gewünschte Fonds fehlt oder Angehörige nur über Umwege einzahlen können. Lassen Sie sich die Übergabe mit 18 erklären. Wer setzt den Sparplan fort? Wann bekommt das volljährige Kind seinen eigenen Zugang? Welche Dokumente braucht es dafür? ING Produktinformation zum Depot, Abschnitt 1.9 · Trade Republic Sonderbedingungen für das Kinderdepot
Junior Depot eröffnen: Was Sie zu Hause vorbereiten können
1. Eigentum klären. Halten Sie fest, ob Einzahlungen unmittelbar dem Kind gehören sollen und wofür das Geld gedacht ist.
2. Unterlagen sortieren. Prüfen Sie die aktuelle Liste des Anbieters. Je nach Familie gehören Identitätsnachweise, Unterlagen zum Kind und Sorgerechtsnachweise dazu.
3. Sparplan prüfen. Suchen Sie nach der genauen ISIN und kontrollieren Sie Mindestrate, Ausführungskosten und laufende Produktkosten. Bei der Auswahl hilft unser ETF-Sparplan-Leitfaden für Einsteiger.
4. Einzahlungen organisieren. Klären Sie mit Angehörigen, wer auf welches Konto überweist und wie wiederkehrende Beträge dokumentiert werden.
5. Übergabe besprechen. Planen Sie ein Gespräch vor dem 18. Geburtstag. Wer das Depot später verwaltet, sollte wissen, welche Risiken die Anlage hat, wie die Abrechnungen aussehen und was sich am Sparplan ändern lässt.
Können Großeltern ein Junior Depot eröffnen?
Die Eröffnung erfolgt im Regelfall durch die gesetzliche Vertretung. Großeltern können sich je nach Anbieter über Einzahlungen beteiligen. Bei ING nennt die Produktinformation Einzahlungen durch Verwandte ausdrücklich. Ein Depot, das Großeltern auf den eigenen Namen eröffnen, ist ihr Vermögen bis zur Übertragung. ING Produktinformation zum Depot · § 1629 BGB
Muss es ein ETF-Sparplan sein?
Nein. Überlegen Sie zuerst, wann das Kind das Geld braucht und welche Schwankungen die Familie aushalten kann. Ein ETF spart Ihnen die Auswahl einzelner Aktien, aber der Index bestimmt, wie breit das Geld gestreut ist. Ein kurzfristig benötigter Betrag ist eine andere Aufgabe als langfristiger Vermögensaufbau.
Welche steuerlichen Punkte sollte ich prüfen?
Fragen Sie den Anbieter nach den Formularen für das Kind und klären Sie bei größeren Beträgen oder Besonderheiten, welche Folgen Erträge oder Schenkungen haben können. Die Zahlenbeispiele hier berücksichtigen keine Steuern.
Recherchehinweis: Offizielle Produkt- und Rechtsdokumente wurden für diesen Leitfaden am 16. November 2026 verglichen. Die Familienbeispiele sind Modellrechnungen. Bei diesem Vergleich wurde kein Kinderdepot eröffnet.
Thanos Karantonis
Ökonom
Thanos Karantonis ist Ökonom und Mitglied der Wirtschaftskammer Griechenlands. Er hat einen Bachelorabschluss in Betriebswirtschaftslehre an der Universität Makedonien mit Schwerpunkt Marketing erworben. Er ist Head of Commercial bei Financial Europeans, Europas erster Finfluencer-Agentur, und verantwortet das kommerzielle Wachstum. Bei InvestBeacon schreibt er über europäische Investmentplattformen, Brokergebühren und Geldanlage.
Veröffentlicht am 16. November 2026
Alle Ratgeber werden unabhängig recherchiert und regelmäßig aktualisiert. Wenn du über einen unserer Links ein Depot eröffnest, erhalten wir ggf. eine Provision – für dich entstehen dadurch keine zusätzlichen Kosten.
Weiterlesen
Weiterlesen
Grundlagen der Geldanlage
Neobroker-Vergleich: Sparpläne und App-Kosten für Deutschland
Vergleichen Sie Trade Republic und Scalable für regelmäßige ETF-Käufe: Tarif, Orderweg und ein transparentes Jahreskostenbeispiel.
6 Min.
Grundlagen der Geldanlage
Thesaurierend oder ausschüttend? ETF-Erträge im Alltag
Vergleichen Sie automatische Wiederanlage und sichtbare Auszahlungen anhand gleicher Indexexposition, Kosten und deutscher Steuerfragen.
6 Min.
Grundlagen der Geldanlage
eToro oder Trade Republic? Konto und Kaufauftrag vergleichen
Vergleichen Sie deutsche ETF-Sparpläne und soziale Anlagefunktionen, tatsächliche Instrumente und Kosten ohne pauschalen Gebührengewinner.
6 Min.
Unser wöchentlicher Digest ist in Vorbereitung.
Wir sammeln aktuell keine Anmeldungen. Sobald unser Anbieter bereitsteht, öffnen wir die Anmeldung mit vollständiger Einwilligung und Datenschutzhinweis.