Mejores cuentas remuneradas en España: compara lo que cobrarás
Por Thanos Karantonis · Economista
Compara cuentas remuneradas por saldo, duración, condiciones y garantía. Calcula cuánto pueden pagar por tus 10.000 € y qué cambia al acabar una promoción.
Para comparar las mejores cuentas remuneradas, fija primero el saldo y la fecha en que necesitas el dinero. Con 10.000 € durante 120 días al 3,51 % TAE, la estimación es de unos 114 € brutos si el tipo y el saldo se mantienen. Después comprueba cuánto saldo se remunera y qué tipo queda al terminar la promoción.
Aquí comparamos distintas formas de remunerar el efectivo en España. La pregunta que guía el análisis es sencilla: ¿qué tendría que hacer yo para cobrar el interés anunciado y cuánto dinero cubriría? Tipos y condiciones consultados el 16 de noviembre de 2026.
Comparativa de cuentas remuneradas en España
| Cuenta | Tipo publicado y saldo remunerado | Qué debes comprobar |
|---|---|---|
| Trade Republic: condiciones de la oferta | 4,07 % TAE (4 % TIN) sobre hasta 20.000 €, hasta el 1 de marzo de 2027 según la página oficial consultada. Abono mensual. | Requiere activación y depende de la fecha de alta de la cuenta elegible; la condición es la que figure en tu alta. La campaña tiene una fecha final común. Si abres más tarde, puede quedarte menos tiempo al tipo promocional. Después la ficha remite al tipo vigente del BCE, que puede cambiar. |
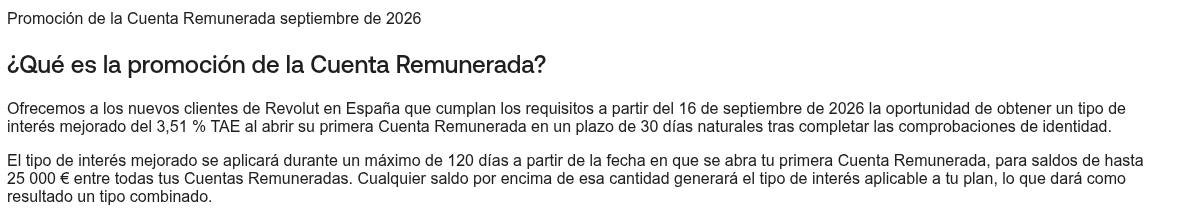
| Revolut, Cuenta Remunerada promocional | 3,51 % TAE para nuevos clientes que cumplan las condiciones, hasta 25.000 € y hasta 120 días desde la apertura de la primera Cuenta Remunerada. | Apertura de la cuenta remunerada dentro de los 30 días desde la apertura de la cuenta principal, verificación y requisitos de mantenimiento. Revolut anuncia tres compras con tarjeta de al menos 5 € cada 30 días tras el primer mes para mantener el tipo. Lee las condiciones que te muestre la app. Revolut indica que puede retirar la promoción. |
| Bankinter, Cuenta Nómina | 5 % TAE el primer año y 2 % el segundo sobre un máximo de 10.000 €. La remuneración empieza al ingresar la primera nómina. | Comprueba si cumples las condiciones de alta, nómina, tres pagos con tarjeta y tres recibos por trimestre. A partir del tercer año cambian las condiciones de remuneración. |
| B100, Cuenta Health | 2,60 % TAE según su ejemplo sin Pay to Save, con posibilidad de 3,15 % TAE bajo las condiciones de uso de tarjeta publicadas. Límite ordinario de 50.000 € para Health. | El saldo entra mediante las reglas de la app. La información precontractual exige al menos ocho compras y 200 € de gasto el mes anterior para el tipo superior. Un límite alto sirve de poco si necesitas mover todo tu colchón de una vez. |
¿Cuánto cobrarías por 10.000 €?
Un 3,51 % TAE durante 120 días no produce 351 € por esos 120 días. Para convertir la tasa anual en una estimación de periodo, calculamos 10.000 € × [(1 + 0,0351)^(120/365) − 1]. El resultado es unos 114 € brutos si el saldo y el tipo se mantienen durante todo el tramo. El abono real depende de cómo el banco calcule y liquide el interés, de tu saldo diario y de las condiciones de tu alta.
Si la promoción termina antes: ¿Se acaba la promoción antes de que necesites retirar el dinero? Divide el cálculo en dos tramos: días al tipo promocional y días al tipo posterior. Si el segundo tipo aún puede cambiar, haz dos estimaciones con supuestos explícitos.
El día 121 abre otra decisión. Si el tipo baja, la ganancia del primer año es lo ya ganado durante la promoción más lo que pague el nuevo tipo por los días restantes. Un producto con una TAE inicial más baja puede superar una promoción corta al final del año. Compáralos sobre la misma fecha de salida, incluso aunque uno muestre un porcentaje más vistoso.
El saldo también puede cambiar el resultado. Si tienes 30.000 € y una oferta solo remunera los primeros 20.000 € al tipo anunciado, deja fuera los otros 10.000 € al hacer la primera cuenta. Averigua si ese exceso se remunera a otro tipo. El mismo truco vale para las cuotas: si un plan cuesta 120 € al año para dar 0,5 puntos adicionales sobre 10.000 €, la mejora aproximada sería de 50 € al año antes de impuestos. Solo por el interés, la cuota consume más de lo que aporta.
Liquidez y protección: el dinero tiene que estar donde lo necesitas
Si es tu colchón, verifica cuándo puedes retirarlo y prueba dónde aparecen las instrucciones de transferencia. Poner poca cantidad al principio y comprobar el proceso de devolución puede ser más útil que comparar décimas de TAE. Revisa asimismo dónde queda depositado el dinero y qué entidad figura como depositaria en la información precontractual. El Banco de España explica que, con carácter general, la garantía de depósitos cubre hasta 100.000 € por titular y entidad. El importe remunerado y el límite de cobertura se calculan con reglas distintas. En Trade Republic, la propia ficha enumera bancos asociados de distintos países. Comprueba la entidad y el tratamiento del saldo en tus documentos antes de dar por supuesta la cobertura. Si la app ofrece un fondo monetario en otra pestaña, comprueba el documento de ese producto: las participaciones de un fondo no se convierten en un depósito cubierto por compartir app con la cuenta bancaria.
Cómo decidir en tres minutos
Primero, descarta las cuentas para las que no cumples los requisitos o que te obligan a cambiar hábitos que no quieres cambiar. Segundo, anota en la misma hoja saldo, tope, TAE, fecha de fin y tipo posterior si lo conoces. Tercero, traduce los porcentajes a euros brutos para el tiempo que vas a dejar el dinero. Si dos opciones se quedan a pocos euros de diferencia, vuelve al plazo de retirada y a los requisitos de cada cuenta.
Método de revisión. Consultamos las fichas y condiciones públicas de las entidades. Los importes del ejemplo son estimaciones propias, antes de impuestos. Esta selección compara casos de uso y no cubre todo el mercado. Consulta la ficha precontractual para los tipos y requisitos de tu alta. Banco de España, TAE del ahorro
Thanos Karantonis
Economista
Thanos Karantonis es economista y miembro de la Cámara Económica de Grecia. Tiene un título de grado en Administración de Empresas por la Universidad de Macedonia, con especialización en Marketing. Es Head of Commercial en Financial Europeans, la primera agencia de finfluencers de Europa, donde lidera el crecimiento comercial. En InvestBeacon escribe sobre plataformas de inversión europeas, comisiones de brókers e inversión.
Publicado el 16 de noviembre de 2026
Todas las guías se elaboran de forma independiente y se actualizan periódicamente. Si abre cuenta a través de uno de nuestros enlaces, podemos recibir una comisión sin coste añadido para usted.
Seguir leyendo
Seguir leyendo
Nuestro boletín semanal está en preparación.
Aún no recogemos suscripciones. Cuando nuestro proveedor esté listo abriremos las altas con un consentimiento explícito y su información de privacidad.